
Доллар США в целом консолидируется, поскольку аналитики сомневаются в долгосрочном влиянии обратного выкупа казначейских облигаций США
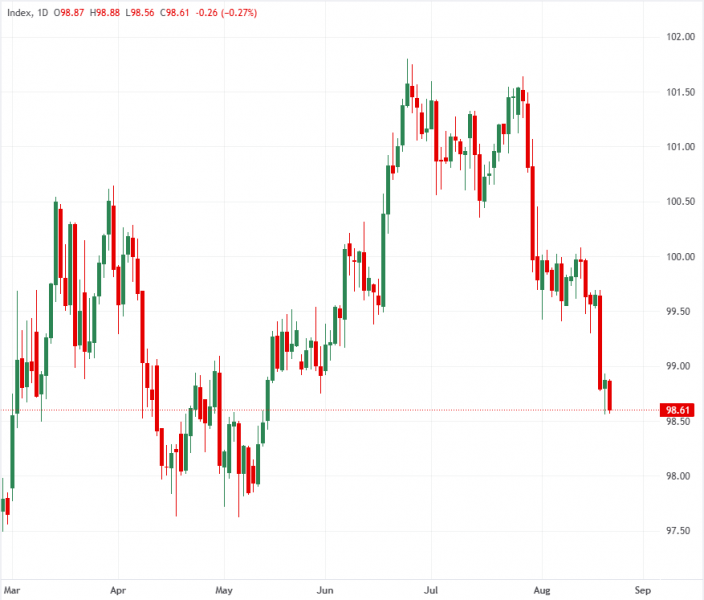
Индекс доллара США (DXY) в целом консолидируется вблизи уровня 99,00, поскольку инвесторы оценивают расширение Министерством финансов США программы обратного выкупа облигаций на дальнем конце кривой и умеренный отскок доходности казначейских облигаций США. Хотя обратные выкупы изначально снизили долгосрочную стоимость заимствований, институциональные стратеги расходятся во мнении относительно того, свидетельствует ли этот шаг в политике о фундаментальном повороте в сторону более слабого доллара США или же является лишь временным решением, которое оставляет доллар США уязвимым к новому росту в случае возобновления инфляционных ожиданий.
Обратные выкупы казначейских облигаций благоприятны для валют, чувствительных к риску, но не для доллара
Аналитики ING считают, что корректировки программы обратного выкупа Министерством финансов следует рассматривать как упреждающую попытку защитить дальний конец кривой доходности, а не как утрату доверия к политике. Если долгосрочная доходность останется под контролем, это создаст благоприятную для риска среду, характеризующуюся постепенным снижением курса доллара США. В таких условиях высокобетовые сырьевые валюты и валюты развивающихся рынков могут продемонстрировать более высокую динамику при условии, что рынки акций и облигаций избежат более масштабной распродажи.
Мы рассматриваем события этой недели скорее не как историю о доверии к политике, а как историю о слабом долларе и склонности к риску, если Министерство финансов США уделяет больше внимания защите дальнего конца кривой (…) Вероятно, это означает более плавное снижение курса доллара и некоторое опережение высокобетовых сырьевых валют и валют развивающихся рынков в целом.
Влияние обратного выкупа делает USD уязвимым к инфляционным шокам
Аналитики DBS Group Research сохраняют более осторожный взгляд, отмечая, что DXY укрепился вместе с умеренным отскоком доходности на дальнем конце кривой. Поскольку Конгресс США в конечном итоге контролирует бюджетную политику, одни лишь административные обратные выкупы не способны изменить общую траекторию дефицита. Кроме того, внешние риски, такие как готовящиеся санкции США против Ирана, могут привести к росту цен на энергоносители и возобновлению инфляционных опасений, что в конечном итоге поддержит доходность и спрос на доллар США.
Без каких-либо существенных изменений в бюджетной траектории США (учитывая, что бюджет США утверждается Конгрессом, а не Министерством финансов) корректировки программы обратного выкупа могут оказать на рынки лишь небольшое и кратковременное влияние
Как долго продлится эффект от обратного выкупа Министерством финансов?
Банки прогнозируют, что в ближайшей перспективе DXY останется в узком диапазоне в районе отметки 99,00. ING ожидает, что официальная обеспокоенность доходностью на дальнем конце кривой будет ограничивать рост доллара США ниже 99,00 и создавать благоприятный фон для чувствительных к риску валют. С другой стороны, DBS Group Research отмечает, что без структурной бюджетной реформы потенциальные инфляционные шоки, вызванные геополитическими санкциями на Ближнем Востоке, могут легко вновь придать импульс доходности американских облигаций и подтолкнуть доллар США вверх.
(Эта статья была создана с помощью инструмента искусственного интеллекта и проверена редактором. Узнать больше.)
Данный материал заимствован с портала брокера Amarkets
|
БЕСПЛАТНО! СУПЕР СТРАТЕГИЯ! Предлагаем Вашему вниманию стратегию "Нефтяной канал". Вы можете бесплатно ознакомиться с ней и получить ее. |
 Попробовать трейдинг на Форекс |
Вопросы и ответы
Опрос про форекс
При любом использовании материалов с данного сайта, ссылка на https://fx-profits.ru - ОБЯЗАТЕЛЬНА!


Надеемся данная статья была интересна и полезна для Вас. Не забывайте делиться в социальных сетях и поставить отметку «звездочками» ниже. Спасибо.


